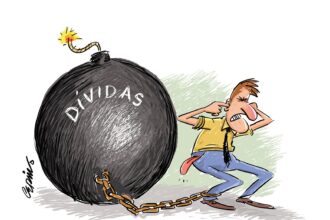
Mesmo após o prazo de prescrição, a dívida continua existindo, mas a cobrança judicial deixa de ser permitida. Entenda quando o credor pode cobrar, quais são os limites legais e os cuidados antes de fechar um acordo.
Receber cobranças de dívidas antigas é uma situação que gera dúvidas para muitos consumidores. Afinal, depois de cinco anos, a dívida desaparece? O credor ainda pode cobrar por telefone ou mensagens? O nome pode continuar negativado? As respostas dependem de alguns detalhes previstos no Código Civil, no Código de Defesa do Consumidor e em decisões do Superior Tribunal de Justiça (STJ).
Uma das principais informações é que dívida prescrita não significa dívida inexistente. A prescrição impede que o credor exija judicialmente o pagamento, mas a obrigação continua existindo.
Outro cuidado importante está na negociação. Quando uma dívida ainda não prescreveu, um ato inequívoco do devedor reconhecendo o débito, como assinar um acordo ou confirmar por escrito que deve, pode interromper o prazo prescricional. Nesse caso, a contagem começa novamente, conforme o artigo 202, inciso VI, do Código Civil.
Já quando a dívida está prescrita, a legislação permite que o devedor renuncie à prescrição, expressa ou tacitamente. Isso significa que negociar ou pagar voluntariamente um débito antigo pode ser interpretado como renúncia ao direito de alegar a prescrição, dependendo das circunstâncias. Por isso, antes de aceitar qualquer proposta, é importante conferir a data de vencimento, o valor cobrado e as condições do acordo.
Nome negativado por até cinco anos
A legislação também estabelece limites para a permanência do nome do consumidor nos cadastros de inadimplentes. O prazo máximo é de cinco anos, contado a partir do dia seguinte ao vencimento da dívida, conforme o Código de Defesa do Consumidor. A inscrição não pode permanecer além desse período.
É importante diferenciar os cadastros de inadimplentes das plataformas de negociação, como o Serasa Limpa Nome. O STJ já entendeu que a simples disponibilização de uma dívida prescrita em plataformas de negociação não equivale necessariamente à negativação do consumidor.
STJ ainda discute os limites da cobrança
A possibilidade de cobrança extrajudicial de dívidas prescritas ainda gera divergências na jurisprudência.
Em decisões de 2023 e 2024, a Terceira Turma do STJ entendeu que a prescrição impede tanto a cobrança judicial quanto a extrajudicial. Entretanto, em decisão de 2022, o próprio tribunal adotou entendimento contrário, considerando que a dívida continua existindo e poderia ser cobrada fora da Justiça.
A questão está submetida à análise do STJ no Tema 1.264, que deverá esclarecer os limites dessa cobrança.
Independentemente da discussão, uma regra é clara: o Código de Defesa do Consumidor proíbe cobranças que exponham o consumidor ao ridículo, provoquem constrangimento ou utilizem ameaças.
Lei do Superendividamento oferece alternativa
Para quem acumula várias dívidas e não consegue pagar todas sem comprometer as despesas essenciais, existe outra possibilidade: a Lei do Superendividamento (Lei nº 14.181/2021).
A legislação permite que consumidores busquem a renegociação conjunta de dívidas de consumo, com o objetivo de organizar os pagamentos e preservar o chamado mínimo existencial, ou seja, os recursos necessários para uma vida digna.
Atenção antes de pagar uma dívida antiga
Especialistas recomendam que o consumidor não tome decisões precipitadas. Antes de negociar, é importante verificar se a dívida realmente existe, quando venceu, se houve prescrição e se os valores apresentados estão corretos.
Caso decida pagar, deve exigir comprovante de quitação por escrito e acompanhar a baixa de eventual registro de inadimplência.
Outro alerta: se receber uma ação judicial, o consumidor não deve ignorá-la. A prescrição precisa ser apresentada na defesa, e deixar de agir dentro do prazo pode trazer consequências ao processo.
Conhecer os próprios direitos é fundamental para evitar pagamentos indevidos, negociar com segurança e não comprometer ainda mais o orçamento familiar. Informações via https://www.jusbrasil.com.br/artigos/divida-prescrita-o-que-o-credor-ainda-pode-fazer-e-por-quanto-tempo-o-nome-pode-ficar-negativado/7725458438?utm_campaign=newsletter-daily_20261103_15537&utm_medium=email&utm_source=newsletter


